Первичные учетные документы
Какие первичные учетные документы нужны для каждой операции и какие реквизиты обязательны. Разбираем на примерах, как собрать бумаги без ошибок.
В подборке — материалы о первичных документах, бухгалтерском учете, налоговых режимах и проверках.
Какие первичные учетные документы нужны для каждой операции и какие реквизиты обязательны. Разбираем на примерах, как собрать бумаги без ошибок.
Учетная политика организации для бухгалтерского учета: что входит в документ, какие акты его регулируют и как избежать ошибок при проверке ФНС.
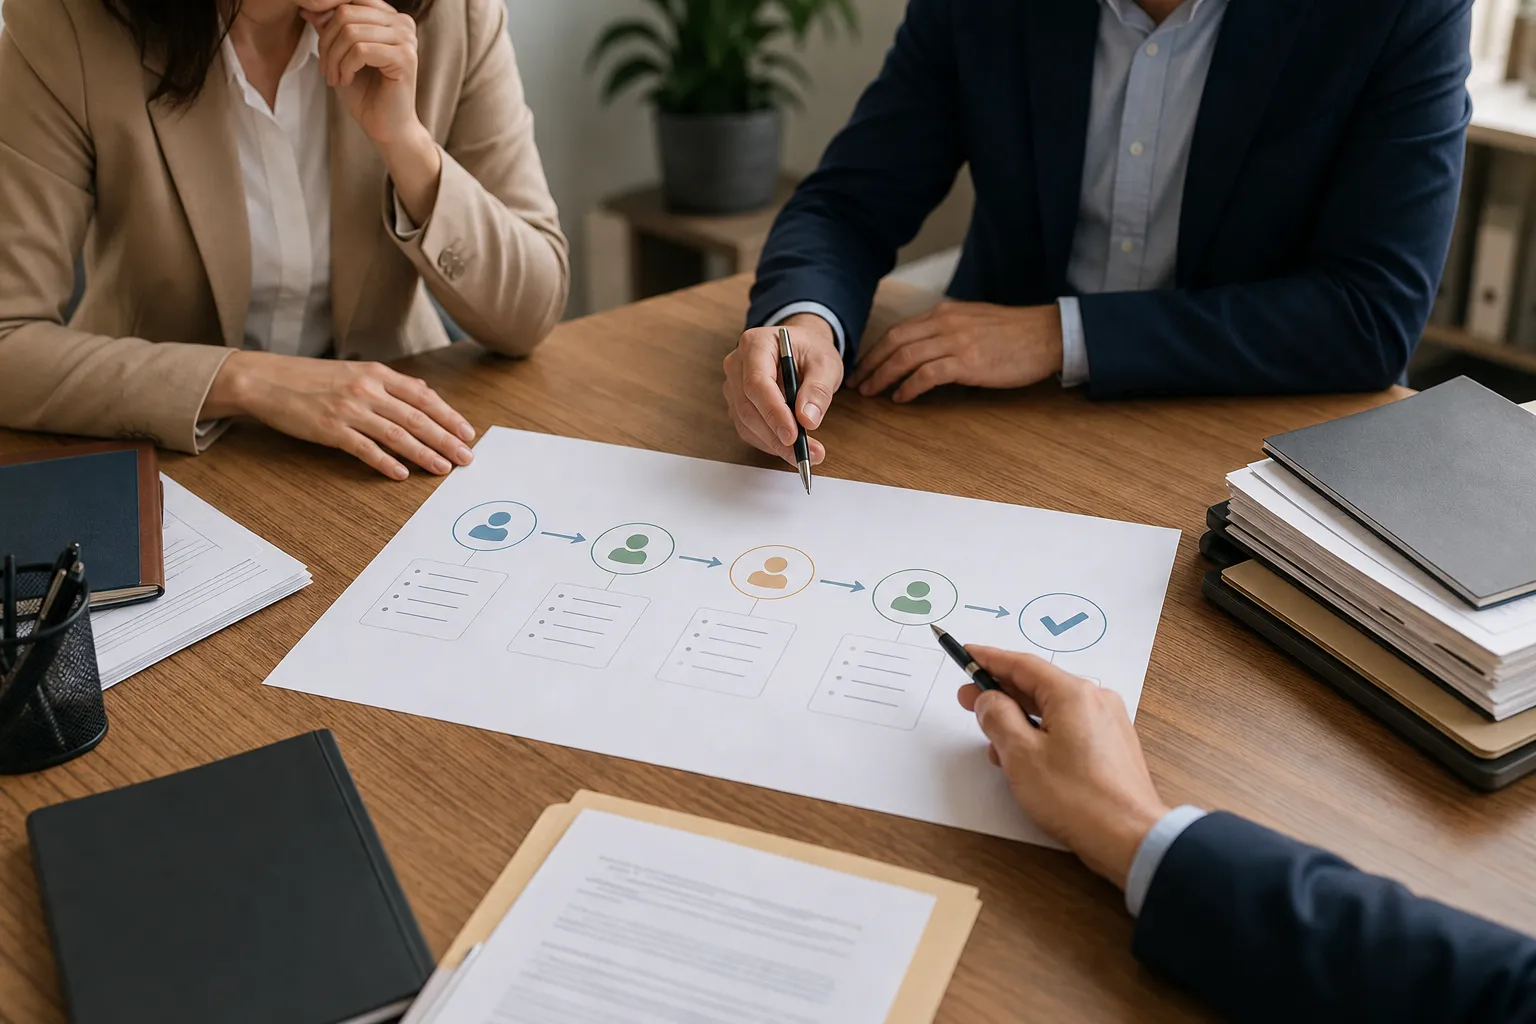
Что такое график документооборота, зачем он нужен и как составить его для договоров и актов. Избавьтесь от потерянных бумаг и задержек.
Срок хранения бухгалтерских документов: большинство хранят 5 лет, годовую отчетность — постоянно, личные дела — 75 лет. Разбираем нормы по видам документов.
Инвентаризация расчетов перед годовой отчетностью: как сверить дебиторскую и кредиторскую задолженность, что делать, если контрагент не ответил.
Что такое акт сверки взаиморасчетов и как найти причину расхождения в суммах. Пример расчета сальдо и советы, как подготовить документ без споров.
Исправление ошибок в бухгалтерском учете: как оценить существенность, когда нужен пересчет прошлых лет и что делать по ПБУ 22/2010. Разберем с примерами.
Оборотно-сальдовая ведомость (ОСВ): что показывает, как проверить сальдо в 1С и быстро найти расхождение. Пошаговый разбор с примерами для бухгалтеров.
Выбор системы налогообложения: сравниваем УСН, ОСНО и НПД на примерах расчёта налога. Разберитесь, как не переплатить и выбрать режим до регистрации.
Налоговая нагрузка — доля выручки, которую забирают налоги. Формула, пример расчёта по шагам и разбор того, почему важно считать её по своей компании.
Камеральная налоговая проверка без выезда инспекторов: что проверяет ИФНС, какие сроки действуют и как вовремя ответить на уведомление. Разбираем по шагам.
Требование налоговой со сроком 5 рабочих дней? Разберём статью 88 НК РФ и объясним, как подготовить ответ на требование налоговой о предоставлении пояснений.